【哈工大(深圳)宣】(经济管理学院 文/图)近日,哈工大深圳校区未来学部经济管理学院副教授周倜及合作者在高维投资组合优化与资产定价领域取得重要进展,相关成果以《定价核的估计:一种基于回归的简单降维方法》(Estimating the Pricing Kernel: A Simple Regression-Based Dimension-Reduction Approach)为题,在线发表于管理学领域国际顶级期刊《管理科学》(Management Science)。
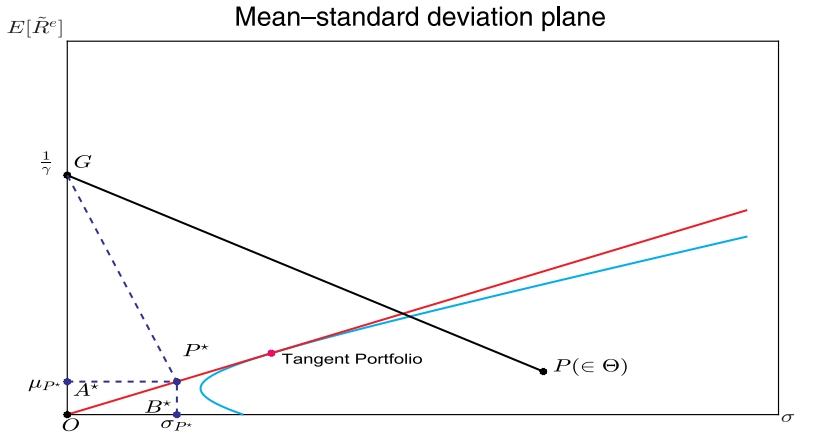
金融资产定价领域的一个核心问题,是寻找能够解释不同资产预期收益差异的定价因子。随着研究不断积累,候选因子日益增多,形成了所谓的“因子动物园”。哪些因子能够提供增量定价信息、哪些属于冗余,仍是学界关注的重要问题。理论上,基于所有候选因子构造的均值—方差有效组合,可以作为该因子空间中的线性定价核,为这些因子定价。因此,识别关键定价因子的问题,便转化为估计候选因子空间中的有效组合问题;只有在该组合中具有非零权重的因子,才真正有助于定价。然而,高维情形下有效组合的估计面临重大挑战。传统方法通常先估计各因子的期望收益和协方差矩阵,再据此求解最优组合。当候选因子数量接近甚至超过样本容量时,参数估计误差会显著影响组合表现,样本协方差矩阵还可能出现奇异,使传统方法难以直接适用。
针对这一问题,周倜副教授及合作者提出“正则化有效组合”(Regularized Efficient Portfolio,REP)方法。该方法基于有效组合的等价回归形式,将最优组合的权重求解问题转化为以常数对因子超额收益的回归问题,回归系数即为最优组合权重的估计。为控制估计误差,作者对回归系数施加LASSO约束,并通过交叉验证选择惩罚参数。整套流程无需预先单独估计期望收益、协方差矩阵或最大夏普比率,减少了中间环节,即使因子数量超过样本容量也可求解。该约束在收缩组合权重的同时,会将部分因子的权重压缩至零,使因子筛选与组合估计在同一框架内完成,具有简洁、透明、易于实现的特点。
理论上,研究证明,在一定假设条件下,REP组合的样本外期望收益、方差与夏普比率均收敛至理论最优组合的对应水平,其收敛速度在现有基于回归的估计方法中最快。同时,各候选因子相对于REP的定价误差一致收敛至零,这为利用REP估计因子空间中的线性定价核提供了理论依据。实证上,研究基于美国174个公司特征因子及市场组合,采用滚动窗口的方式构建投资组合。在1980至2022年的样本外期间,REP的年化夏普比率达到3.59,高于多类主流基准方法,并在所比较的方法中具有最低的总体定价误差。
研究进一步发现,入选因子的数量与构成随时间变化,平均每月选择52个因子,其中盈利可预测性因子与市场因子的贡献尤为突出,无形资产、动量和投资类特征也具有重要作用。模型比较检验表明,包括Fama—French模型在内的8个常用低维因子模型,无法充分涵盖这175个因子所提供的全部定价信息。仅使用当时已公开发表的因子构建组合后,REP的表现仍优于比较基准。这些结果表明,综合利用高维特征信息,有助于提升投资组合的均值—方差效率与资产定价能力。
《管理科学》(Management Science)由美国运筹学与管理学学会(INFORMS)出版,是管理学领域国际顶级学术期刊。周倜副教授为论文唯一通讯作者。南方科技大学罗斌、圣路易斯华盛顿大学奥林商学院周国富教授为本文同等贡献合作者。该研究得到国家自然科学基金项目及广东省科技计划项目的资助。(编辑 谢梁晖 审核 张惠屏 陈南坤)
来源于“哈尔滨工业大学深圳校区 ”官网


 搜索


 粤ICP备 15069706号-1